

Od czego zależy zdolność kredytowa?


Zdolność kredytowa określa, czy w ocenie banku będziesz w stanie spłacać kredyt wraz z odsetkami zgodnie z warunkami umowy. W przypadku kredytu hipotecznego bank musi ocenić ją przed zawarciem umowy. Nie sprowadza się ona do jednej wartości ani prostego porównania dochodu z ratą. Bank analizuje m.in. wysokość i stabilność dochodów, koszty utrzymania, obecne zobowiązania, okres kredytowania i parametry planowanego finansowania.
Dlatego dwie osoby o podobnych zarobkach mogą otrzymać różną ocenę zdolności kredytowej. Różnice mogą też pojawić się między poszczególnymi bankami, ponieważ każda instytucja stosuje własne modele ryzyka i szczegółowe zasady oceny klienta.
Jak bank ocenia zdolność kredytową?
Bank ocenia zdolność kredytową ilościowo i jakościowo. Analiza ilościowa dotyczy przede wszystkim dochodów, wydatków, zobowiązań oraz tego, jaka część budżetu pozostaje do dyspozycji po ich uwzględnieniu. Analiza jakościowa obejmuje natomiast cechy źródeł dochodu i historię obsługi wcześniejszych zobowiązań.
Przy kredycie hipotecznym istotne jest też to, że zobowiązanie zwykle trwa wiele lat. Bank nie sprawdza więc wyłącznie, czy obecny dochód wystarcza na zapłatę pierwszych rat. Ocenia również, czy źródło spłaty można uznać za odpowiednio stabilne w odniesieniu do planowanego okresu kredytowania. KNF wskazuje, że kompleksowa ocena powinna uwzględniać źródła spłaty, typowe koszty utrzymania, zobowiązania finansowe oraz okres kredytowania.
Pozytywna ocena zdolności jest jednym z warunków udzielenia kredytu. Nie oznacza jednak automatycznie, że wniosek zostanie zaakceptowany. Bank bada także inne elementy transakcji, w tym nieruchomość, dokumentację i zgodność wniosku z własną polityką kredytową.
Jak wysokość i źródło dochodu wpływają na zdolność kredytową?
Dochód jest jednym z najważniejszych elementów oceny, ale liczy się nie tylko jego wysokość. Bank bierze pod uwagę również regularność, stabilność i możliwość udokumentowania wpływów.
Znaczenie ma forma zatrudnienia lub sposób uzyskiwania dochodu. Inaczej może być analizowane wynagrodzenie z umowy o pracę, inaczej dochód z działalności gospodarczej, kontraktu czy umów cywilnoprawnych. Bank może również stosować własne zasady dotyczące minimalnego okresu zatrudnienia, stażu prowadzenia działalności albo sposobu liczenia dochodu z premii i prowizji.
Dochody zmienne lub nieregularne nie oznaczają automatycznie braku możliwości uzyskania kredytu hipotecznego. Bank może jednak przyjąć do kalkulacji ich średnią z określonego okresu albo uwzględnić tylko część wpływów, jeśli uzna, że nie są one wystarczająco stabilne. Sama nieregularność dochodu nie wyklucza pozytywnej oceny, ale musi zostać uwzględniona przy analizie możliwości regularnej spłaty.
W praktyce znaczenie ma więc nie tylko to, ile zarabiasz w danym miesiącu, ale również jak długo uzyskujesz dochód z danego źródła i czy można oczekiwać jego kontynuacji. Bank może też poprosić o dokumenty potwierdzające zatrudnienie, wpływy, rozliczenia podatkowe lub wyniki działalności.
Jak koszty życia i liczba osób w gospodarstwie domowym wpływają na zdolność?
Bank zestawia dochody z kosztami utrzymania gospodarstwa domowego. Im większa część miesięcznych wpływów jest potrzebna na bieżące wydatki i stałe zobowiązania, tym mniej środków pozostaje na spłatę kredytu mieszkaniowego.
Pod uwagę mogą być brane m.in. liczba osób w gospodarstwie domowym, liczba osób pozostających na utrzymaniu oraz typowe koszty życia. Znaczenie mają też obowiązkowe płatności, z których kredytobiorca nie może zrezygnować, na przykład zasądzone alimenty.
Dlatego sama informacja o wysokości pensji nie wystarcza do oceny zdolności kredytowej. Osoba z wyższym dochodem, ale wysokimi stałymi kosztami, może mieć mniejszą zdolność niż ktoś zarabiający mniej, lecz mający niższe obciążenia.
Czy inne kredyty, karty i historia spłat obniżają zdolność kredytową?
Aktualne zobowiązania zmniejszają część dochodu, którą można przeznaczyć na nową ratę. Bank uwzględnia więc m.in. raty kredytów gotówkowych, pożyczek i innych zobowiązań finansowych.
Znaczenie mogą mieć także karty kredytowe oraz limity w rachunku. Nawet gdy limit nie jest w pełni wykorzystany, bank może uwzględnić go w swojej kalkulacji według własnych zasad. Z tego powodu przed złożeniem wniosków kredytowych warto wiedzieć, jakie aktywne produkty kredytowe widnieją na Twoim koncie i w bazach wykorzystywanych przez banki.
Bank analizuje również historię spłat. Terminowa obsługa wcześniejszych zobowiązań dostarcza informacji o sposobie regulowania należności, a opóźnienia mogą wpływać na ocenę ryzyka. Jednocześnie sama historia kredytowa nie przesądza o decyzji kredytowej. Jest jednym z elementów szerszej analizy sytuacji finansowej.
Jak kwota, okres kredytowania i oprocentowanie wpływają na zdolność kredytową?
Na zdolność wpływają nie tylko dane o kredytobiorcy, ale także parametry planowanego kredytu. Im wyższa kwota kredytu, tym większe jest zobowiązanie i zwykle wyższa miesięczna rata.
Znaczenie ma również okres kredytowania. Jego wydłużenie może obniżyć wysokość miesięcznej raty, ponieważ spłata kapitału rozkłada się na większą liczbę miesięcy. Nie oznacza to jednak, że okres można wydłużać bez ograniczeń. Bank stosuje własne zasady dotyczące maksymalnego okresu kredytowania, a rekomendacje nadzorcze wskazują dodatkowe ramy dla kredytów zabezpieczonych hipotecznie.
Kolejnym czynnikiem jest stopa procentowa. Przy wyższym oprocentowaniu rata jest wyższa, więc większa część dochodu musi zostać przeznaczona na spłatę. W przypadku kredytów z oprocentowaniem zmiennym oraz oprocentowaniem okresowo stałym bank uwzględnia również ryzyko wzrostu stóp procentowych. KNF wskazuje minimalny bufor stosowany przy badaniu zdolności dla takich kredytów, natomiast nie dotyczy on kredytów ze stałym oprocentowaniem ustalonym na cały okres kredytowania.
Oprocentowanie stałe, oprocentowanie zmienne i oprocentowanie okresowo stałe wpływają więc na sposób oceny ryzyka, ale nie należy utożsamiać zdolności kredytowej z ceną kredytu. Całkowity koszt, marża banku czy rzeczywista roczna stopa oprocentowania służą przede wszystkim do oceny kosztów finansowania, a nie samej możliwości jego spłaty.
Czy rodzaj rat ma wpływ na zdolność kredytową?
Znaczenie może mieć również sposób spłaty. Przy ratach równych wysokość miesięcznego obciążenia jest na początku niższa niż przy ratach malejących dla tej samej kwoty, okresu i oprocentowania. W ratach malejących początkowe płatności są wyższe, a następnie stopniowo spadają.
Bank może uwzględniać wybrany system spłaty w swojej kalkulacji zdolności. Dlatego przy porównywaniu wariantów warto patrzeć nie tylko na całkowity koszt finansowania, lecz także na to, jak dany harmonogram wpływa na miesięczny budżet i maksymalną kwotę kredytu.
Czy wkład własny i wartość nieruchomości zwiększają zdolność kredytową?
Wkład własny może pośrednio wpłynąć na zdolność, ponieważ zmniejsza kwotę kredytu potrzebną na zakup nieruchomości. Jeśli część ceny mieszkania finansujesz z własnych środków, bank musi udzielić mniejszego kredytu, a to może przełożyć się na niższą ratę.
Nie oznacza to jednak, że wysoki wkład własny zastępuje zdolność kredytową. Bank nadal musi ocenić, czy dochody i sytuacja finansowa pozwalają na obsługę zobowiązania. Ustawa o kredycie hipotecznym stanowi, że ocena zdolności nie może opierać się w głównej mierze na założeniu, że wartość nieruchomości przewyższa kwotę kredytu albo wzrośnie w przyszłości, z wyjątkiem określonych w ustawie przypadków dotyczących prac budowlanych.
Wycena nieruchomości lub operat szacunkowy dotyczy przede wszystkim wartości zabezpieczenia. Jest więc ważnym elementem procesu kredytowego, ale nie zastępuje analizy dochodów i wydatków kredytobiorcy.
Czy wiek kredytobiorcy ma znaczenie dla zdolności kredytowej?
Wiek może wpływać na zdolność przede wszystkim w połączeniu z planowanym okresem spłaty. Banki określają własne zasady dotyczące wieku kredytobiorcy w momencie spłaty ostatniej raty. Jeśli przy danym wieku możliwy okres kredytowania jest krótszy, miesięczna rata tej samej kwoty może być wyższa, co z kolei wpływa na wynik kalkulacji.
Nie oznacza to, że sam wiek przesądza o udzieleniu kredytu. Bank nadal ocenia całą sytuację finansową, w tym źródła dochodu, zobowiązania i koszty utrzymania. Przy kilku kredytobiorcach szczegółowe podejście do wieku może różnić się między bankami, dlatego ten element warto sprawdzić w konkretnej instytucji.
Dlaczego zdolność kredytowa może być inna w różnych bankach?
Banki działają w tych samych ramach prawnych i nadzorczych, ale mogą stosować różne szczegółowe metody oceny ryzyka. Dlatego ten sam klient może otrzymać inną maksymalną kwotę kredytu w dwóch instytucjach.
Różnice mogą dotyczyć sposobu liczenia kosztów gospodarstwa domowego, akceptowania określonych źródeł dochodu, traktowania premii i prowizji, limitów na kartach czy maksymalnego okresu kredytowania. Poszczególne banki mogą też inaczej podchodzić do określonych branż, form zatrudnienia lub długości historii dochodów.
Z tego powodu wynik kalkulatora jednego banku nie powinien być traktowany jako uniwersalna odpowiedź na pytanie o zdolność kredytową. Ostateczną ocenę zawsze przeprowadza bank na podstawie własnej procedury i danych zawartych we wniosku.
Jak sprawdzić swoją zdolność przed złożeniem wniosku o kredyt hipoteczny?
Przed rozpoczęciem procesu ubiegania się o kredyt warto zebrać podstawowe dane o swoich finansach. Potrzebne będą informacje o dochodach, stałych kosztach utrzymania, obecnych ratach i limitach kredytowych, a także o planowanej cenie nieruchomości i wysokości wkładu własnego.
Kalkulator internetowy może dać orientacyjny wynik, ale nie jest decyzją kredytową. Jeśli chcesz porównać sposób liczenia zdolności w różnych bankach, możesz też omówić swoją sytuację z ekspertem kredytowym. Ekspert kredytowy w Warszawie z Ardea Consulting może omówić z klientem jego sytuację finansową, wymagane dokumenty i przebieg procesu kredytowego. Ardea Consulting oferuje pośrednictwo przy udzielaniu kredytów hipotecznych. Ostateczną ocenę zdolności oraz decyzję o udzieleniu kredytu zawsze podejmuje jednak bank.
Przy takiej konsultacji warto przygotować informacje o źródle i wysokości dochodów, liczbie osób w gospodarstwie domowym, aktywnych zobowiązaniach oraz planowanej kwocie kredytu. Dzięki temu łatwiej ustalić, jakie dane mogą mieć znaczenie na kolejnych etapach procesu, zanim nastąpi złożenie wniosków i ewentualne podpisanie umowy kredytowej.
Kiedy ponownie sprawdzić zdolność kredytową?
Zdolność kredytowa nie jest wartością stałą. Warto sprawdzić ją ponownie po zmianie dochodów, zamknięciu lub zaciągnięciu innego zobowiązania, zmianie kwoty kredytu albo po dłuższym czasie od pierwszej kalkulacji. Wynik może się także zmienić wraz ze zmianą warunków rynkowych i zasad stosowanych przez banki.
Widzisz błąd lub nieaktualną informację? Zgłoś błąd, sprostowanie lub uwagę

Ostatnie Artykuły
Od czego zależy zdolność kredytowa?
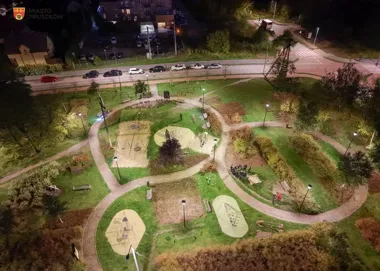
Nowe światła na skwerze przy Długosza. Inwestycja kosztowała ponad 109 tys. zł
W Pruszkowie dzieci wybierały książki po omacku. Wszystkie zniknęły
Dlaczego właściciele serwisów samochodowych zamawiają wyposażenie w REDATS?
Nocna kradzież roweru w Pruszkowie. Policja szuka właścicieli
Filmowe soboty w Pruszkowie pokażą młodym widzom więcej niż sam seans
Orkiestra pacjentów i lekarzy grała w Tworkach. Muzyka była częścią terapii
Leśne tropy zawitały do żłobka. Biblioteczna wizyta w Pruszkowie
W Pruszkowie Fogg znów zabrzmiał na żywo. Tak ożyła wystawa
W Pruszkowie książki dostały głos. Mali czytelnicy poznali ich sekrety
Juniorzy młodsi zagrają w kadrze. Zgrupowanie reprezentacji w Pruszkowie
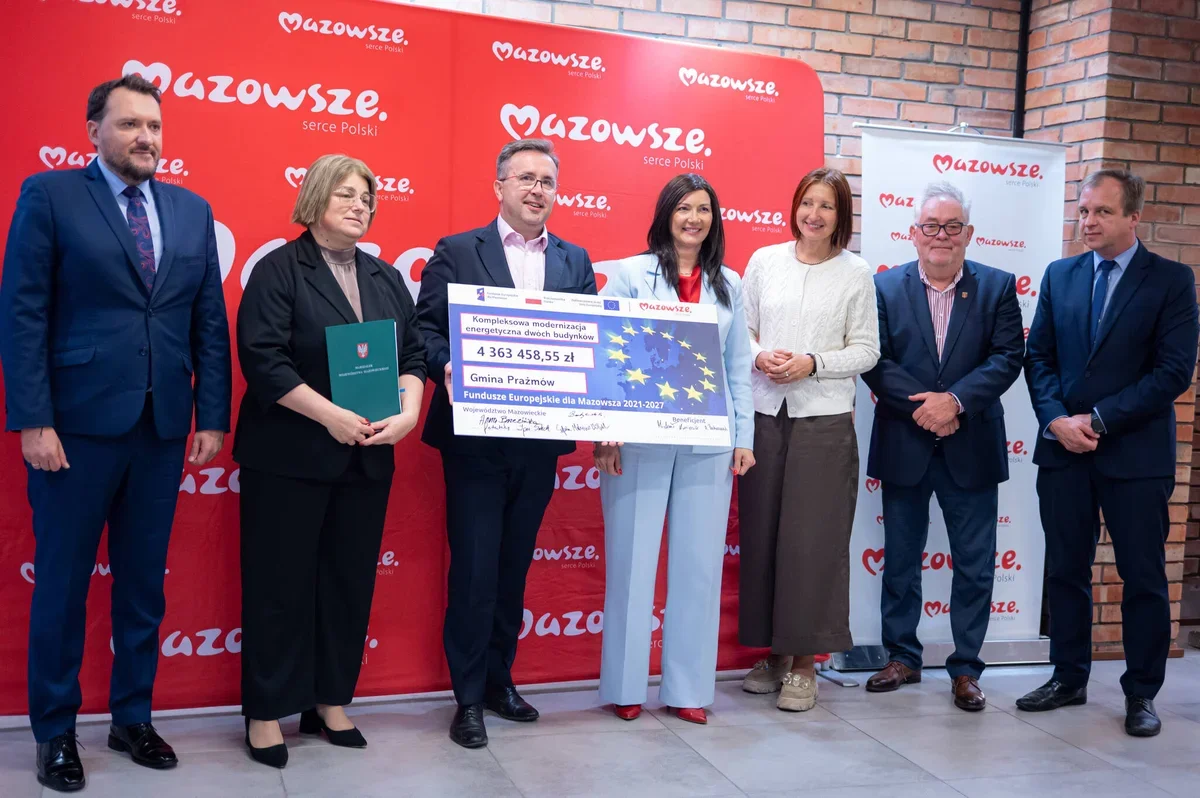
Ponad 35 mln zł na drogi, parkingi i zabytki pod Warszawą
Pięć lekcji bezpieczeństwa w Pruszkowie. Akademia OLiOC dla uczestników
Jak kibice z Pruszkowa śledzą wyniki lokalnych drużyn w sezonie 2026
Przydatne dane teleadresowe
- Apteki Piastów, powiat pruszkowski - adresy, telefony, godziny otwarcia
- Apteki Otrębusy, gmina Brwinów, powiat pruszkowski - adresy, telefony, godziny otwarcia
- Apteki Dawidy Bankowe, gmina Raszyn, powiat pruszkowski - adresy, telefony, godziny otwarcia
- Apteki Owczarnia, gmina Brwinów, powiat pruszkowski - adresy, telefony, godziny otwarcia
- Apteki Dawidy, gmina Raszyn, powiat pruszkowski - adresy, telefony, godziny otwarcia
- Parafia Niepokalanego Poczęcia NMP w Pruszkowie - kontakt, kancelaria, historia